Gli Stati Uniti non hanno salvato lo yen: hanno salvato il proprio debito
Il 31 luglio 2026 il Tesoro USA ha comprato yen insieme a Tokyo: non succedeva dal 1998. Ha pagato in euro e non in dollari, e intanto ha chiesto di ampliare lo sportello della Fed che consente a Tokyo di ottenere dollari senza liquidare titoli americani. Il Giappone non ha «la maggioranza» del debito USA (ne ha il 2,8%), ma è il primo creditore estero e l'unico che può essere costretto a vendere per difendere la propria valuta.
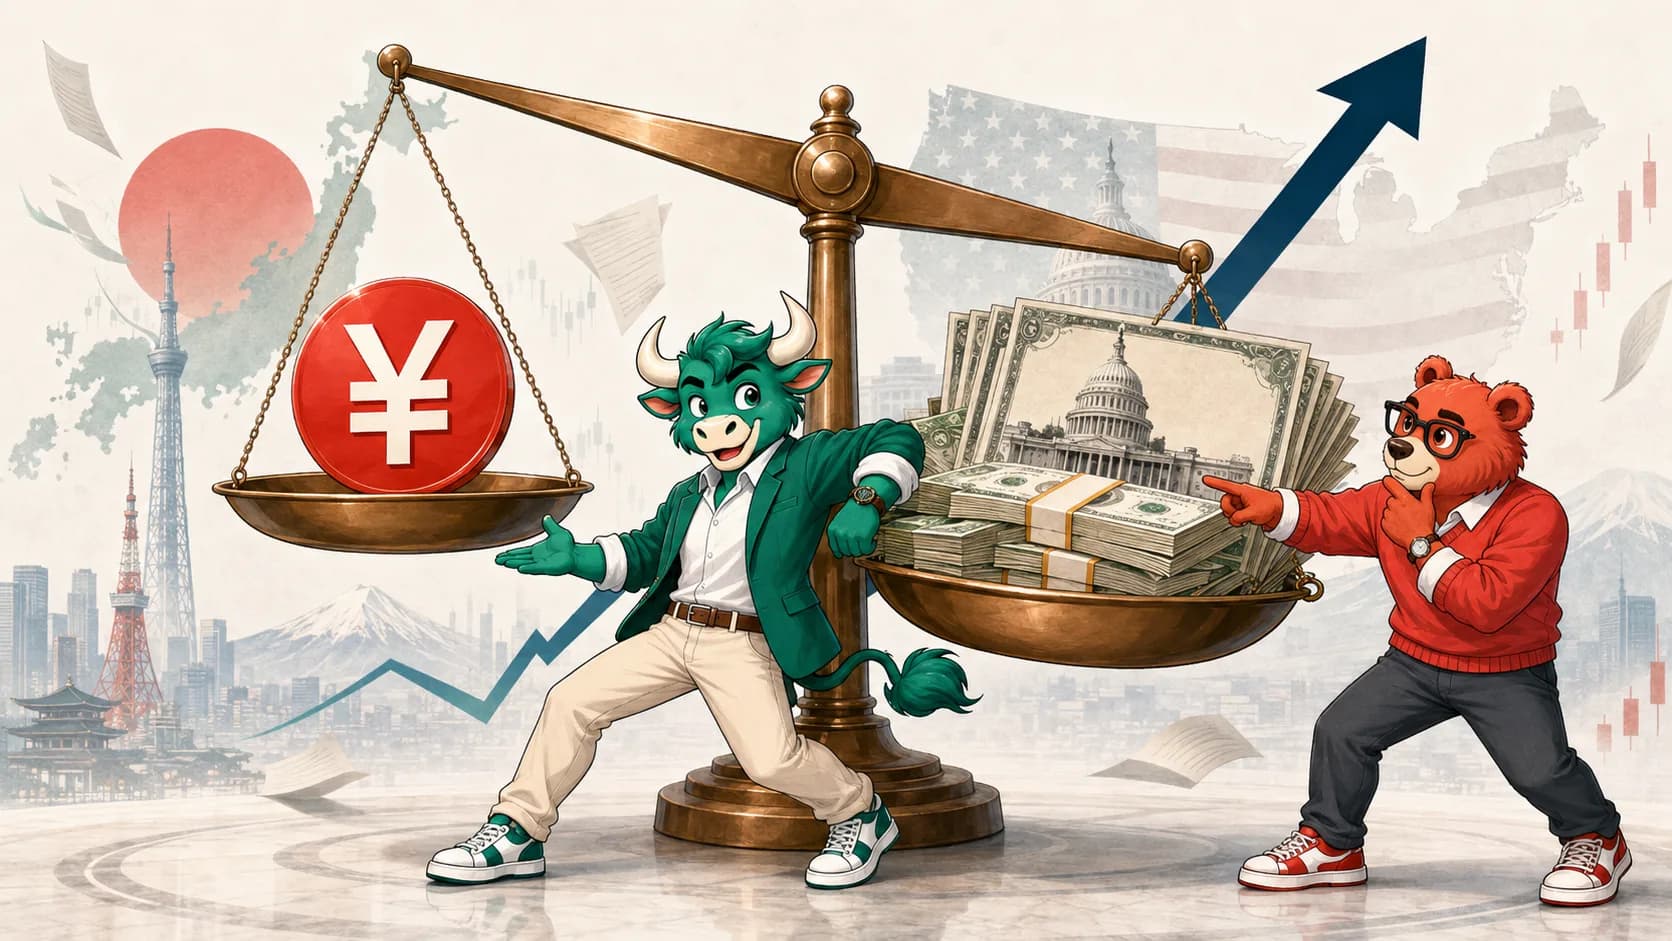
La difesa dello yen e il mercato dei Treasury sui due piatti della stessa bilancia. Immagine generata con AI, non è una fotografia.
Il 31 luglio 2026 il Tesoro degli Stati Uniti è sceso sul mercato dei cambi per comprare yen. Dal 1998 non era più intervenuto a sostegno della valuta giapponese. Ma il dettaglio che conta non è la data: è la valuta con cui ha pagato. Washington non ha venduto dollari. Ha venduto euro.
Sembra un tecnicismo da sala operativa, ed è invece la cosa più vicina a una confessione che si possa leggere in un'operazione di politica valutaria. Perché racconta che cosa gli Stati Uniti stavano davvero proteggendo quel giorno, e non era lo yen.
Che cosa è successo davvero il 31 luglio
Alla fine di luglio il dollaro viaggiava sopra 163 yen, il livello più alto da circa quarant'anni. Il 30 e il 31 luglio il Ministero delle Finanze giapponese è intervenuto con quella che Goldman Sachs stima fino a 85 miliardi di dollari in due sedute: la più grande operazione di questo tipo mai registrata, a parte quella dell'ottobre 2011. Il 31 il Tesoro americano si è aggiunto con una quota molto più piccola, valutata dall'OMFIF tra 5 e 10 miliardi.
Il cambio è passato da circa 164 a 155-156. Il 3 agosto Donald Trump e il Ministero delle Finanze giapponese hanno confermato pubblicamente l'operazione congiunta; il dollaro ha ceduto un altro punto percentuale, fino a 156,34 yen. Trump l'ha presentata come un segnale di amicizia verso il Giappone.
Ecco i numeri dell'operazione, tutti presi da fonti ufficiali o dalle stime di chi l'ha ricostruita:
- Intervento giapponese: fino a 85 miliardi di dollari il 30-31 luglio 2026 (stima Goldman Sachs)
- Intervento americano: 5-10 miliardi di dollari il 31 luglio, pagati in euro (stima OMFIF)
- Cambio prima e dopo: da oltre 163 yen per dollaro a 155-156
- Ultima volta che gli USA comprarono yen: 1998
- Interventi americani sul mercato valutario in questo secolo: due (nel 2000 sull'euro e nel 2011 sullo yen dopo Fukushima)
- Tasso di riferimento: 1,0% in Giappone contro 3,50-3,75% negli Stati Uniti
L'ultima riga è la ragione per cui lo yen scende: con due punti e mezzo di differenziale, tenere yen costa e tenere dollari rende. Nessun intervento cambia quell'aritmetica, e infatti a metà agosto il cambio era già tornato intorno a 159,5: in meno di due settimane lo yen aveva ceduto circa metà del terreno guadagnato.
Il numero che quasi tutti sbagliano
Qui va corretta una cosa che si legge ovunque, perché è falsa e perché correggerla rende la storia più interessante, non il contrario. Il Giappone non possiede la maggioranza del debito americano. Non ci va nemmeno vicino.
- Debito pubblico americano totale: 39.885 miliardi di dollari al 7 agosto 2026
- Quota detenuta dal pubblico: 32.140 miliardi (l'80,6% del totale)
- Titoli americani in mano al Giappone: 1.116 miliardi a fine giugno 2026
- Quota giapponese sul debito totale: il 2,8%
- Quota giapponese su tutto il debito americano in mani estere: il 12%
Il 2,8 per cento non è nemmeno l'ombra di una maggioranza. Chi ripete che «il Giappone tiene in ostaggio il debito americano» sta usando un numero che non esiste, e nel farlo regala a quella tesi una fragilità di cui non avrebbe bisogno.
Perché il punto vero è un altro, e regge meglio: il prezzo di un titolo non lo fa chi lo possiede, lo fa chi lo compra e lo vende oggi. La Federal Reserve, i fondi pensione americani, le assicurazioni: sono detentori enormi e immobili. Il Giappone no. Il Giappone è il primo detentore estero dal 2019, vale 1.116 miliardi su 9.299 miliardi di titoli americani in mani estere, e soprattutto è l'unico grande detentore che può essere costretto a vendere da un calendario che non è lui a decidere: quello della difesa della propria valuta.
Un creditore che non si muove non sposta i rendimenti. Un creditore che deve liquidare in fretta, in una settimana precisa, per una ragione che non ha niente a che vedere con il mercato obbligazionario, li sposta eccome. È la differenza tra un peso e una leva.
Come una crisi valutaria giapponese diventa un problema fiscale americano

La catena di trasmissione ha quattro anelli, e nessuno dei quattro è controverso.
Primo: lo yen si indebolisce, perché i tassi giapponesi restano molto sotto quelli americani. Secondo: il Ministero delle Finanze giapponese decide di difenderlo, e per comprare yen deve vendere dollari. Terzo: quei dollari devono uscire da qualche parte, e le riserve giapponesi non sono un conto corrente: sono in larga parte titoli del Tesoro americano, che per diventare liquidità vanno venduti. Quarto: vendite di titoli in blocco fanno scendere i prezzi e salire i rendimenti, cioè il costo del denaro per gli Stati Uniti.
Quell'ultimo anello, nel 2026, si scarica su un bilancio già sotto sforzo. Dall'inizio dell'anno il rendimento del decennale americano è salito dal 4,1 al 4,6 per cento. Il tasso medio ponderato pagato su tutto il debito federale era del 3,45 per cento al 31 luglio 2026: sono circa 1.110 miliardi di interessi all'anno, poco più di 3 miliardi al giorno. Ogni decimo di punto in più su quel debito, mentre viene rifinanziato, si traduce in decine di miliardi di spesa aggiuntiva.
È qui che la spiegazione dell'amicizia tra alleati si esaurisce, e comincia quella del bilancio. Un Giappone che difende lo yen è un Giappone che vende Treasury, e un Giappone che vende Treasury alza il conto degli interessi americani.
Le tre prove che Washington stava difendendo sé stessa
Non è un'illazione. Sono tre atti pubblici, documentati, tutti compiuti nell'arco di una settimana, e tutti spiegabili solo con una preoccupazione: impedire che il Giappone vendesse titoli americani.
Prova uno: gli euro. Per comprare yen il Tesoro americano ha venduto euro delle proprie riserve invece che dollari. Tecnicamente è una scelta peggiore, e gli addetti ai lavori l'hanno detto subito. Edwin Truman, ex assistente del segretario al Tesoro, ha osservato che «vendere una terza valuta non sarebbe efficace quanto vendere semplicemente dollari». Robin Brooks della Brookings Institution è stato più duro: «L'intervento sui cambi è un gioco di fiducia. L'ultima cosa che vuoi è dare ai mercati un motivo qualsiasi per farsi domande». Una spiegazione la dà l'OMFIF: nella sua analisi la scelta era «forse motivata dal desiderio di limitare le vendite di Treasury».
Prova due: la FIMA. Il 2 agosto il segretario al Tesoro Scott Bessent ha chiesto pubblicamente di ampliare la FIMA Repo Facility della Federal Reserve: «Dovremmo incoraggiarne l'ampliamento nei prossimi mesi». La FIMA è lo sportello con cui una banca centrale estera può dare in pegno i propri titoli del Tesoro alla Fed e ricevere dollari per sette giorni, invece di venderli. Il tetto attuale è di 60 miliardi per istituzione. Esiste esattamente per una ragione: evitare che chi ha bisogno di dollari se li procuri scaricando Treasury sul mercato.
Prova tre: l'annuncio giapponese. Subito dopo l'operazione, il Ministero delle Finanze di Tokyo ha dichiarato che i prossimi interventi di vendita di dollari sarebbero stati finanziati proprio attraverso la FIMA della Fed, per non dover vendere titoli del Tesoro americano.
Tre mosse, un solo oggetto protetto. Non lo yen: il mercato dei Treasury. Ufficialmente, Bessent ha spiegato l'intervento con la stabilità regionale («Uno yen stabile non è importante solo per gli Stati Uniti, ma è molto importante per l'intera regione», ha detto alla CNBC il 4 agosto) e con il fatto che la valuta fosse «molto sottovalutata». Sono ragioni vere. Non sono le uniche, e la scelta di pagare in euro lo dimostra meglio di qualsiasi dichiarazione.
Non è uno scenario: nel 2024 è già successo

Chi obietta che si tratta di teoria dovrebbe guardare il 2024, quando la sequenza si svolse per intero sotto gli occhi di tutti.
Tra il 26 aprile e il 29 maggio 2024 il Giappone spese 9.800 miliardi di yen, pari a 62,2 miliardi di dollari, per sostenere la valuta, più di quanto avesse speso in tutto il 2022. Il 29 aprile fece segnare il record giornaliero assoluto con 5.920 miliardi di yen in una sola seduta, seguiti da altri 3.870 miliardi il 1º maggio. A luglio, dopo che lo yen aveva toccato 161,76 sul dollaro, il minimo da 38 anni, Tokyo tornò sul mercato con altri 5.530 miliardi.
Da dove venissero quei dollari, il dato lo dice senza ambiguità: a maggio 2024 le disponibilità giapponesi di titoli esteri crollarono di 50,4 miliardi di dollari. Bloomberg lo scrisse esplicitamente: l'intervento era stato finanziato in gran parte vendendo Treasury e altri titoli esteri. Non è una ricostruzione, è contabilità.
Poi arrivò il conto. Il 31 luglio 2024 la Banca del Giappone alzò il tasso di riferimento allo 0,25 per cento. Bastò quello, sommato a un dato debole sul lavoro americano il 2 agosto, per far saltare il carry trade sullo yen: la posizione di chi si indebitava in yen, in anni di tassi a zero, per comprare attività che rendono altrove. Quando lo yen si rafforzò, chiudere quelle posizioni diventò obbligatorio e simultaneo:
- Nikkei 225, 5 agosto 2024: -12,4% in una sola seduta, la peggiore dal 1987
- Nikkei tra il 31 luglio e il 5 agosto: -20%
- Capitalizzazione bruciata: 113.000 miliardi di yen, circa 790 miliardi di dollari
- S&P 500: -6% in tre sedute
- Indice VIX: sopra quota 60
La Banca dei Regolamenti Internazionali ci ha dedicato un bollettino. Il punto è che la scossa è partita da una decisione di politica monetaria giapponese e ha attraversato il mondo in tre giorni. Il canale esisteva prima del 2026 e non si è chiuso.
La minaccia che nessuno pronuncia due volte
C'è un motivo per cui questo argomento innervosisce Washington: è già stato usato come leva, e più di una volta.
Nel giugno 1997, alla Columbia University, il primo ministro giapponese Ryutaro Hashimoto disse di sperare che gli Stati Uniti seguissero politiche tali «da non costringerci a cedere alla tentazione di vendere i titoli del Tesoro americano». Il mercato si mosse per qualche ora, poi la cosa venne archiviata: Merrill Lynch commentò che poteva essere «una minaccia, ma una minaccia molto vuota», perché avrebbe travolto anche il Giappone.
Quasi ventotto anni dopo, il 2 maggio 2025, il ministro delle Finanze Katsunobu Kato rispose in televisione a una domanda su un possibile uso dei titoli americani nel negoziato sui dazi con l'amministrazione Trump: «Esiste, come carta». Due giorni dopo, da Milano, fece marcia indietro: «Non stiamo prendendo in considerazione la vendita di titoli del Tesoro americano come strumento nei negoziati Giappone-Stati Uniti».
Una carta che si nomina e si ritira in quarantotto ore non è un bluff senza conseguenze. È un promemoria: entrambe le parti sanno che è lì.
Le tre obiezioni serie, e perché non chiudono il discorso

Un articolo che si fermasse qui sarebbe disonesto, perché contro questa tesi esistono tre obiezioni forti.
Il Giappone si farebbe male da solo. Vero: vendere in massa farebbe crollare il valore delle riserve che restano e rafforzerebbe lo yen proprio mentre l'export giapponese ha bisogno del contrario. Vale ancora l'argomento di Merrill Lynch del 1997. Ma «autolesionista» non significa «impossibile»: nel 2024 il Giappone ha venduto davvero, non per ricatto, ma perché difendere la valuta lo richiedeva. La vendita forzata non ha bisogno di essere una strategia. Le basta essere una conseguenza.
Non serve vendere subito. Anche qui l'obiezione tiene: secondo Goldman Sachs, il Giappone dispone di circa 1.000 miliardi di dollari di riserve, di cui circa 200 in contanti o equivalenti, abbastanza per un paio di operazioni delle dimensioni di quella di luglio senza toccare i titoli. È esattamente il motivo per cui questa non è una crisi in corso. È il motivo per cui è un problema di margine di manovra, che si consuma.
Il Giappone non è più quello di una volta. È l'obiezione più interessante, e gioca contro Tokyo. Le attività estere nette giapponesi hanno toccato il record di 561.800 miliardi di yen a fine 2025, e ciononostante il Giappone è scivolato al terzo posto tra i creditori mondiali, dietro alla Germania (675.500 miliardi) e alla Cina (636.300 miliardi): aveva perso il primato nel 2024, dopo trentaquattro anni. Il paese che finanzia l'America non è più il gigante incontrastato che era. Il che non riduce il problema americano: lo aggrava, perché rende il primo creditore estero più fragile, non il contrario.
C'è anche un'obiezione all'operazione in sé. Mark Sobel, quarant'anni al Tesoro americano, oggi all'OMFIF, l'ha giudicata «poco saggia» se non accompagnata da un piano giapponese sui problemi di fondo, e i problemi di fondo sono i tassi: finché la Banca del Giappone resta all'1,0 per cento con la Fed fra il 3,50 e il 3,75 per cento, ogni intervento guadagna tempo e non direzione. Goldman Sachs, che pure riconosce la portata dell'operazione, mantiene un obiettivo a 165 sul cambio a dodici mesi e parla di «equilibrio instabile».
Che cosa guardare adesso
Tre indicatori dicono, meglio di qualsiasi dichiarazione, se questa storia si sta risolvendo o sta peggiorando.
- La riunione della Banca del Giappone di settembre: un rialzo restringe il differenziale e allenta la pressione sullo yen. Senza rialzo, la pressione resta intatta
- I dati TIC del Tesoro americano: pubblicati mensilmente, dicono se il Giappone sta vendendo. A giugno 2026 le sue posizioni sono calate di 26,4 miliardi, il maggior arretramento tra tutti i detentori esteri; il totale in mani estere è sceso da 9.371 a 9.299 miliardi
- Quota 160: è la soglia oltre la quale Tokyo è tornata sul mercato ogni volta dal 2024. Riavvicinarsi a quel livello significa un nuovo intervento, e un'altra fattura da pagare in dollari
La domanda con cui vale la pena chiudere non è se il Giappone «userà» il debito americano come arma. Probabilmente non lo farà mai, e sarebbe la mossa peggiore a sua disposizione. La domanda è un'altra: che cosa succede se un giorno il Giappone deve vendere e basta, senza volerlo e senza minacciare nessuno.
Il 31 luglio 2026 gli Stati Uniti hanno risposto in anticipo a quella domanda. Sono scesi in campo, hanno pagato in euro per non toccare il proprio mercato obbligazionario, e hanno cominciato ad allargare lo sportello che permetterà a Tokyo di procurarsi dollari senza vendere Treasury. Non è stato il salvataggio di un alleato. È stata la messa in sicurezza di un creditore da cui l'America non può permettersi di essere abbandonata.
Questo articolo è un'analisi di politica economica e monetaria. Non contiene raccomandazioni di investimento. Tutti i dati riportano la fonte e la data di rilevazione: i valori di mercato cambiano, quelli citati sono aggiornati alla data di pubblicazione dell'articolo.
Tag
Fonti
In evidenza le fonti istituzionali
- omfif.org, Japan's yen intervention and the US' unusual support (Mark Sobel)9 dati
- ticdata.treasury.gov (fonte istituzionale), Major Foreign Holders of Treasury Securities (TIC)6 dati
- cfr.org, Why the U.S. Intervened to Prop Up Japan's Yen (Brad Setser)6 dati
- fiscaldata.treasury.gov (fonte istituzionale), Debt to the Penny (U.S. Treasury Fiscal Data)5 dati
- cnbc.com/bessent-fed-j…, How Bessent is pushing the Fed to expand the backstop for Japan's yen defense5 dati
- fortune.com, America's ‘weird’ and ‘unwise’ intervention in the Japanese yen4 dati
- goldmansachs.com, What the US-Japan Currency Intervention Means for the Yen, Rates, and the Dollar4 dati
- bis.org (fonte istituzionale), BIS Bulletin No 90: The market turbulence and carry trade unwind of August 20244 dati
- bloomberg.com, Japan Likely Sold Treasuries to Fund Record Yen Intervention3 dati
- cnbc.com/bessent-us-ja…, Bessent says U.S. backed Japan's yen intervention to help stabilize Asia3 dati
- en.sedaily.com, Foreign Holdings of U.S. Treasuries Fall as Japan, China Cut Back (dati TIC giugno 2026)3 dati
- japantimes.co.jp/japan-credito…, Japan slips to world's no. 3 creditor behind Germany and China3 dati
- japantimes.co.jp/kato-us-debt, Japan's Kato says U.S. Treasury holdings could be negotiation card2 dati
- cnbc.com/us-japan-doll…, Goldman says Japan's $1 trillion of reserves leaves ‘plenty of capacity’ for further yen interventions2 dati
- japantimes.co.jp/finance-minis…, Finance chief Kato walks back idea of U.S. Treasury sales as trade chip1 dato
A cura di
Si occupa di finanza personale, mercato azionario e criptovalute: le tre cose su cui tutti hanno un'opinione fortissima e quasi nessuno ha letto le condizioni. Lui le legge, note a piè di pagina comprese, e poi le racconta in italiano. Controlla il grafico molto più spesso di quanto sia disposto ad ammettere.
Ha revisionato questo articolo e ne ha approvato la pubblicazione il . Ultimo controllo dei contenuti il .