Quanto scende l'ISEE con 50.000 euro di titoli di Stato
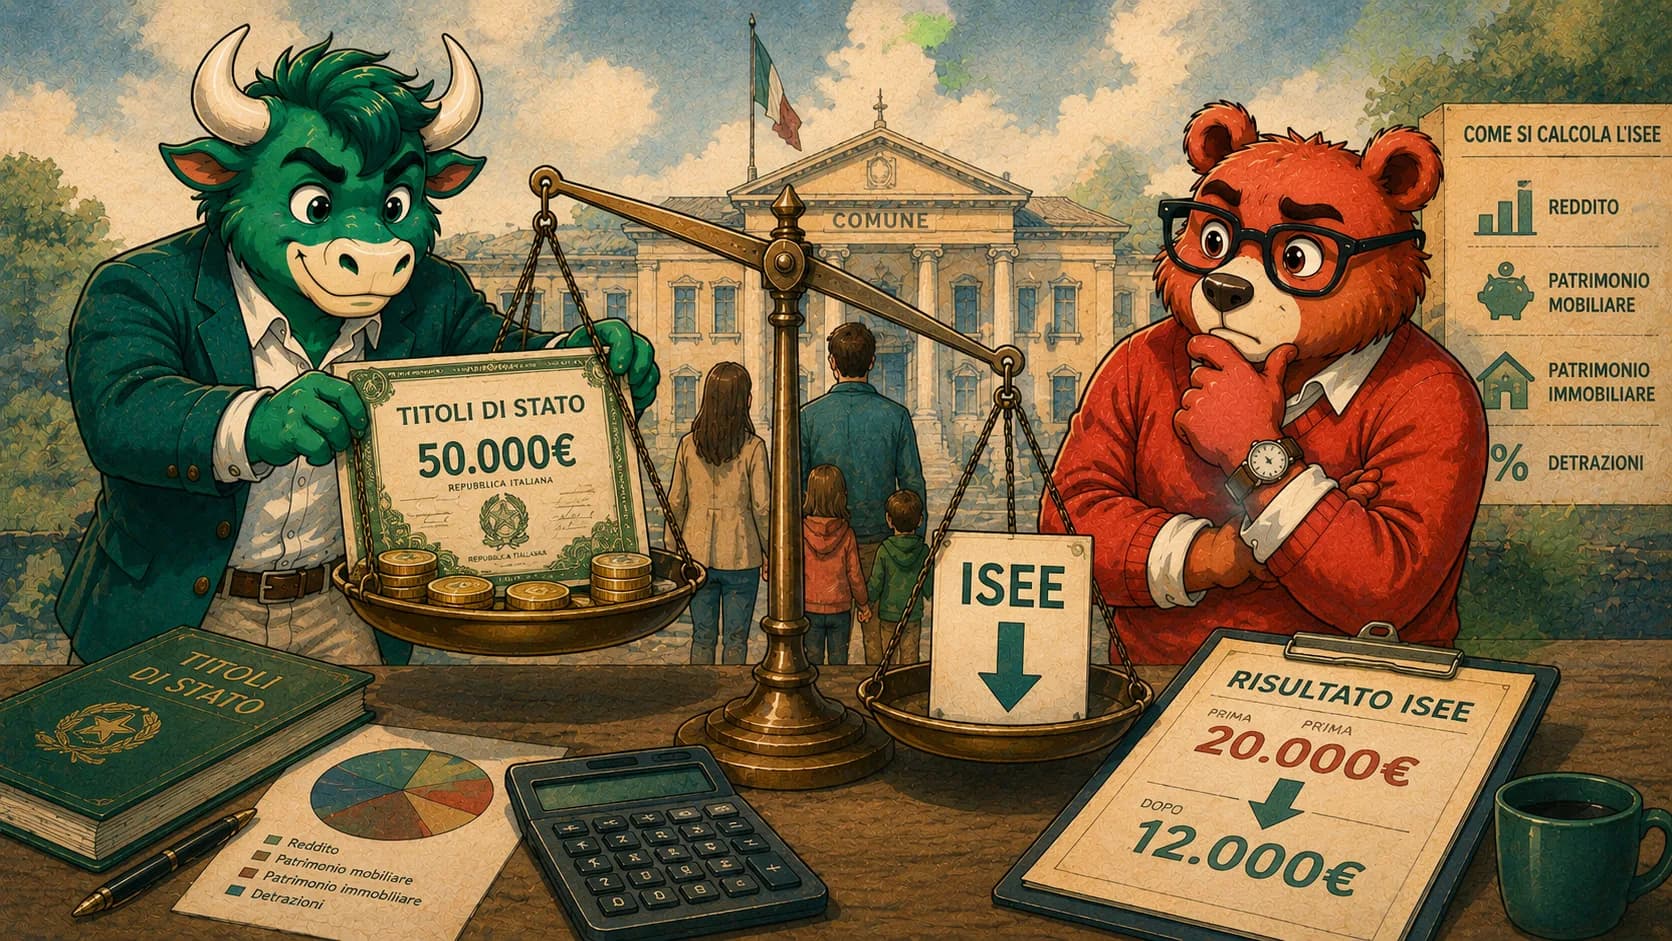
Il patrimonio entra nell'ISEE per un quinto, e il risultato si divide per la scala di equivalenza: 50.000 euro schermati tolgono 10.000 euro al numeratore, che diventano da 10.000 a 3.509 euro di ISEE in meno secondo quante persone compongono il nucleo. Le soglie scalate sull'ISEE si attraversano davvero. Il tetto di 6.000 euro al patrimonio dell'Assegno di inclusione, no.
Quanto scende l'ISEE con 50.000 euro di titoli di Stato. Immagine generata con AI, non è una fotografia.
Tre persone, 50.000 euro tra BTP e buoni fruttiferi postali, un conto corrente come tanti. Il loro ISEE vale 4.902 euro in meno di quanto sarebbe valso prima del 3 aprile 2025, a parità di reddito e di risparmi. Non hanno venduto niente e non hanno guadagnato di meno: è cambiato soltanto quello che lo Stato ha deciso di contare.
L'ISEE, l'indicatore della situazione economica equivalente, stabilisce chi entra nelle prestazioni sociali agevolate e con quale importo. Dal 3 aprile 2025 fino a 50.000 euro per nucleo familiare in titoli di Stato, buoni fruttiferi postali e libretti di risparmio postale non entrano più nel patrimonio che lo compone. Riguarda chi quei titoli li possiede direttamente, non chi li ha dentro un fondo o un ETF.
Perché 50.000 euro contano come 10.000

Il patrimonio non entra nell'ISEE per intero. Ne entra un quinto. La formula somma i redditi al 20 per cento del patrimonio, e divide il totale per la scala di equivalenza, il coefficiente che cresce con il numero dei componenti del nucleo.
Due passaggi, e il secondo è quello che sorprende. Cinquantamila euro tolti dal patrimonio diventano 10.000 euro in meno al numeratore. Poi arriva la divisione, e da lì in avanti il risultato dipende da quante persone vivono sotto lo stesso tetto.
Una persona sola risparmia 10.000 euro, una famiglia di cinque 3.509
Qui la misura smette di valere uguale per tutti. La scala divide: più componenti ha il nucleo, più lo sconto si assottiglia. Chi vive solo si tiene i 10.000 euro pieni. Una famiglia di cinque persone ne vede 3.509, poco più di un terzo.
La famiglia numerosa, che di norma ha più bisogno delle prestazioni, ottiene la riduzione più piccola.
- Una persona: scala 1,00, ISEE in meno 10.000 euro
- Due persone: scala 1,57, ISEE in meno 6.369 euro
- Tre persone: scala 2,04, ISEE in meno 4.902 euro
- Quattro persone: scala 2,46, ISEE in meno 4.065 euro
- Quattro persone con due figli, maggiorazione 2026: scala 2,56, ISEE in meno 3.906 euro
- Cinque persone: scala 2,85, ISEE in meno 3.509 euro
Chi ha solo titoli e nient'altro si ferma a 8.800 euro
Quei numeri danno per scontata una cosa: che in casa ci sia anche altro. Un conto corrente, un deposito, qualcosa che riempia già la franchigia ordinaria sul patrimonio mobiliare, cioè la quota che l'ISEE non contava nemmeno prima.
Quando i 50.000 euro in titoli sono l'unico risparmio, una fetta sarebbe rimasta fuori comunque. Una persona sola con una franchigia di 6.000 euro si vedeva contare 44.000 euro, che dopo il 20 per cento fanno 8.800. Con l'esclusione quel contributo va a zero. Il guadagno è di 8.800 euro, non di 10.000, e la differenza è la franchigia che c'era già.
La soglia dell'Assegno Unico che si attraversa a 17.468,51 euro

Le tre persone dell'apertura avevano un ISEE di 22.000 euro. Con l'esclusione scendono a 17.098. Sotto i 17.468,51 euro l'Assegno Unico spetta nell'importo mensile pieno, 203,80 euro per figlio minorenne, che scende fino a 58,50 euro oltre i 46.582,71 euro di ISEE.
Quattromilanovecento euro di indicatore, in quella fascia, sono la differenza fra l'importo pieno e uno ridotto.
- Bonus nido: fino a 3.600 euro annui per i figli nati dal 2024, con ISEE minorenni entro 40.000 euro
- Bonus nuovi nati: 1.000 euro una tantum, con ISEE minorenni entro 40.000 euro
- Bonus bollette: ISEE entro 9.530 euro, oppure entro 20.000 euro per le famiglie con almeno quattro figli a carico
Il muro dei 6.000 euro dell'Assegno di inclusione
Fin qui la misura fa quello che promette. Poi si ferma, di colpo.
L'Assegno di inclusione chiede due cose separate. Un ISEE non superiore a 10.140 euro, e un patrimonio mobiliare non superiore a 6.000 euro, che salgono di 2.000 euro per ogni componente oltre il primo fino a un tetto di 10.000, di altri 1.000 euro per ogni minore dopo il secondo, di 5.000 euro per ogni persona con disabilità e di 7.500 euro in caso di disabilità grave o non autosufficienza.
Il secondo requisito non è una fascia del primo: è un cancello a parte. Un ISEE che scende, da solo, non lo apre.
Resta una domanda senza risposta pubblica, e non è un dettaglio. Il decreto legge 4 maggio 2023, n. 48, all'articolo 2 definisce quel tetto come un patrimonio mobiliare "come definito ai fini dell'ISEE". Se i titoli usciti dal patrimonio ISEE escano anche da quel conteggio decide se una famiglia con 50.000 euro in BTP possa arrivare all'Assegno di inclusione oppure no. Propagazione dell'esclusione al requisito patrimoniale dell'Assegno di inclusione: non risultano dati aggiornati nella documentazione consultata; verificare sulla fonte ufficiale.
I rilievi dell'Ufficio parlamentare di bilancio
La stessa aritmetica raccontata fin qui è il motivo per cui la norma è stata contestata. L'Ufficio parlamentare di bilancio ha segnalato che i comuni possono incassare qualcosa in meno dai servizi la cui tariffa dipende dall'ISEE. Tra le voci contrarie in Parlamento c'è quella del deputato Luigi Marattin.
- Costo stimato della misura: 44 milioni di euro l'anno
- Prima disparità rilevata: a parità di ricchezza, chi tiene titoli di Stato viene trattato diversamente da chi tiene obbligazioni private o azioni
- Seconda disparità rilevata: nuclei più abbienti possono raggiungere prestazioni prima precluse, sottraendo risorse a chi si trova in maggiore difficoltà
- Argomento a favore: i titoli non sono liquidità immediatamente disponibile, quindi hanno natura diversa dal saldo di un conto corrente
La prima casa esce dall'ISEE solo per cinque prestazioni
La legge di bilancio 2026 ha alzato da 52.500 a 91.500 euro la franchigia sull'abitazione principale, che arriva a 120.000 euro nei comuni capoluogo di città metropolitana. Quella franchigia più alta vale però soltanto per l'Assegno di inclusione, il Supporto formazione e lavoro, l'Assegno Unico, il bonus nido e il bonus nuovi nati.
L'esclusione dei titoli di Stato vale invece per ogni prestazione calcolata con l'ISEE.
- Norma istitutiva: legge 30 dicembre 2023, n. 213, articolo 1, commi 183 e 184
- Decreto attuativo: DPCM 14 gennaio 2025, n. 13, in vigore dal 5 marzo 2025
- Modelli DSU: decreto del Ministero del Lavoro 2 aprile 2025, n. 75
- Istruzioni operative: circolare INPS 3 aprile 2025, n. 73
- Applicabile dal: 3 aprile 2025
Questo articolo è un'analisi di politica economica e monetaria. Non contiene raccomandazioni di investimento. Tutti i dati riportano la fonte e la data di rilevazione: i valori di mercato cambiano, quelli citati sono aggiornati alla data di pubblicazione dell'articolo.
Fonti
In evidenza le fonti istituzionali
- finanzaefisco.com, Primi chiarimenti sulla sterilizzazione dei Titoli di Stato, Buoni fruttiferi postali e Libretti di risparmio postale ai fini ISEE
- inps.it (fonte istituzionale), ISEE: da aprile i titoli di Stato sono esclusi dal calcolo
- lavoro.gov.it (fonte istituzionale), Da aprile l'esclusione dei titoli di Stato dall'ISEE
- fenalca.it, Come si calcola l'ISEE
- pmi.it, Scala di equivalenza ISEE 2026: tabella e maggiorazioni
- altroconsumo.it, Assegno di inclusione 2026: quanto vale, come si ottiene e i requisiti per ottenerlo
- pagellapolitica.it, I pro e i contro dell'esclusione dei titoli di Stato dall'ISEE
- welforum.it, Le novità sull'ISEE nella legge di bilancio 2026
A cura di
Si occupa di finanza personale, mercato azionario e criptovalute: le tre cose su cui tutti hanno un'opinione fortissima e quasi nessuno ha letto le condizioni. Lui le legge, note a piè di pagina comprese, e poi le racconta in italiano. Controlla il grafico molto più spesso di quanto sia disposto ad ammettere.
Ha revisionato questo articolo e ne ha approvato la pubblicazione il .